艾媒咨询视角下的数字技术服务 趋势、挑战与未来展望
引言
随着云计算、大数据、人工智能、区块链等新一代信息技术的飞速发展,数字技术服务已成为推动全球经济增长的核心引擎。作为中国领先的新经济产业第三方数据挖掘与分析机构,艾媒咨询(iiMedia Research)长期跟踪数字技术服务领域的市场规模、竞争格局与用户行为。本文基于艾媒咨询发布的多份行业报告与市场洞察,系统梳理数字技术服务的现状、关键驱动力、主要挑战及未来趋势,为企业和投资者提供参考。
一、数字技术服务的定义与范畴
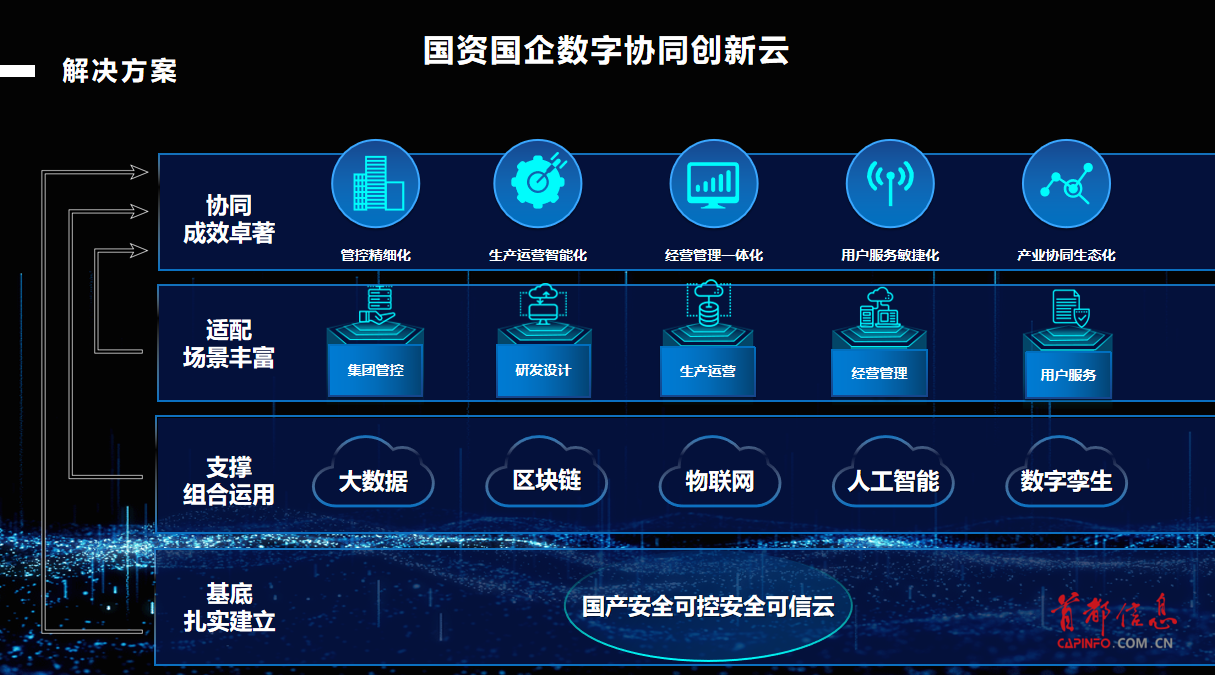
数字技术服务是指以数字技术为核心,为企业、政府及个人提供技术开发、系统集成、数据治理、云服务、人工智能应用、网络安全等支持的服务集合。按服务模式可分为:
- 基础设施即服务(IaaS):云主机、存储、网络等
- 平台即服务(PaaS):数据库、中间件、开发框架
- 软件即服务(SaaS):CRM、ERP、协同办公等
- 专业服务:咨询、定制开发、系统运维、数据分析
艾媒咨询数据显示,2023年中国数字技术服务市场规模已突破2.5万亿元,预计2025年将超过3.8万亿元,年复合增长率约为18.7%。
二、市场驱动因素
1. 政策红利持续释放
“十四五”数字经济发展规划、‘东数西算’工程、企业数字化转型专项行动等政策为数字技术服务提供了明确指引和资金支持。艾媒咨询监测显示,超过67%的受访企业表示政策是推动其采购数字技术服务的关键因素。
2. 企业降本增效需求迫切
在人力成本上升和竞争加剧的背景下,企业通过云原生、RPA、AI客服等技术服务实现流程自动化。艾媒咨询调研数据表明,引入数字技术服务后,受访企业平均运营效率提升32%,IT成本降低21%。
3. 技术融合创新加速
AI大模型、边缘计算、隐私计算等技术与传统IT服务深度融合,催生出智能运维、低代码开发、实时数据湖等新服务品类,拓宽了市场边界。
三、主要挑战与痛点
- 数据安全与合规风险:跨云、跨系统数据流动带来泄露与合规隐患。艾媒咨询报告指出,43.5%的企业将安全合规列为数字化转型的首要障碍。
- 服务标准化程度低:中小服务商众多,交付质量参差不齐,客户验收与运维成本高。
- 人才结构性短缺:既懂AI又懂行业的复合型人才缺口较大,制约服务交付能力。
- 投资回报周期长:大型数字技术项目通常需12-24个月才能显现完整效益,中小企业观望情绪浓厚。
四、艾媒咨询洞察:2024-2025年关键趋势
趋势一:生成式AI即服务(GenAI-as-a-Service)兴起
艾媒咨询分析师预测,到2025年,超过30%的数字技术服务商将提供大模型微调、提示词工程、AI应用编排等生成式AI服务,按调用量或订阅制收费。
趋势二:行业云与专属数字服务并行
金融云、医疗云、制造云等垂直行业数字技术服务增速将高于通用型服务。艾媒咨询数据显示,行业云服务市场规模年增速高达28%,成为竞争新高地。
趋势三:ESG与绿色数字服务融合
企业越来越关注数据中心能耗与碳足迹。数字技术服务商开始提供碳排放监测、绿色算力调度等服务,艾媒咨询预计2026年绿色数字服务渗透率将达15%。
趋势四:生态化与集成化交付
单一服务商难以覆盖全部技术栈,头部厂商通过生态合作构建“咨询+产品+实施+运维”一体化能力。艾媒咨询建议客户优先选择具备开放API和合作伙伴网络的服务商。
五、对企业的建议
- 按业务价值排序:从高ROI场景(如客服、营销、供应链)切入,避免全面铺开。
- 建立供应商评估矩阵:从技术能力、行业案例、安全资质、生态开放度四个维度筛选服务商。
- 重视数据治理前置:数字化服务落地前先完成数据标准、质量与安全体系规划。
- 拥抱混合云与多云策略:避免单一供应商锁定,提高议价能力与业务连续性。
- 组织与人才先行:设立数字化转型办公室,搭配外部服务与内部培养。
六、未来展望
艾媒咨询认为,数字技术服务将从“工具型”向“能力型”和“生态型”演进。到2028年,超过60%的企业将通过外部数字技术服务实现核心业务系统智能化。服务商需在垂直行业深度、AI原生能力、安全合规体系三方面构建护城河,同时降低交付门槛,才能在下半场竞争中胜出。
##
数字技术服务不仅是技术采购,更是企业战略投资。借助艾媒咨询等机构的权威数据与分析,企业可以更精准地把握技术趋势、识别风险、优化投资决策,在数字经济浪潮中占据先机。